
Les travaux commencent, le loyer tombe, mais tu ne vois pas encore de patients. Ton prêt doit te permettre de traverser cette période. Pour financer ton cabinet de kiné, prépare un dossier chiffré et compare ce que chaque banque te demande de payer pendant les travaux, puis après l’ouverture. Franchise, durée, apport et garanties : voici quoi négocier, avec le cas fictif de Camille pour suivre les chiffres.
Le guide pour ouvrir ton cabinet situe le financement parmi les étapes de l’installation. Pour ton rendez-vous bancaire, commence par réunir les pièces ci-dessous. Le cas de Camille te permettra ensuite de comparer deux offres et de voir ce qu’un retard de chantier change sur son compte.
Ce que tu négocies d’abord
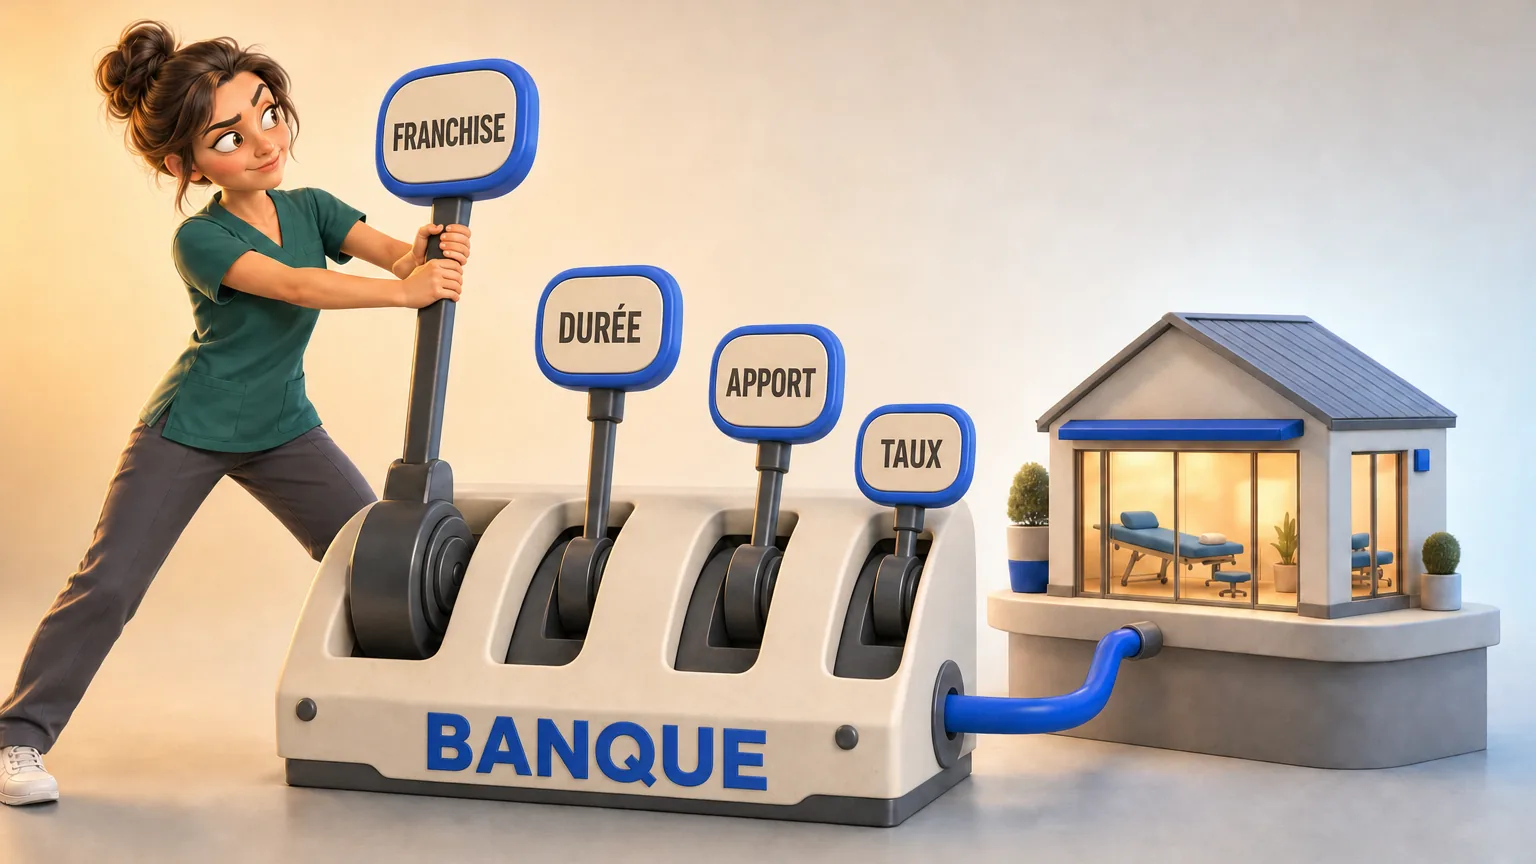
La franchise, puis la durée, puis l’apport. Le taux vient en dernier.
C’est l’ordre que nous avons appliqué pour notre cabinet, et celui que je donne dans KinéCab. Une franchise qui couvre vraiment les travaux et le lancement vaut plus que quelques dixièmes de point. Une durée longue baisse ta mensualité bien plus qu’un meilleur taux. Et ton apport reste ta réserve de sécurité : tu le défends.
1. Le premier contact avec la banque : un repère, pas un plafond
Tu peux parler à une banque avant d’avoir un compromis, avec une ville, un projet à peu près dessiné et une question : quelle enveloppe, avec quel apport ? Mais prends la réponse pour ce qu’elle est : un repère, pas un plafond. Sans projet concret, la banque sous-estime presque toujours ce qu’elle prêtera. Quand tu reviens avec une vraie affaire, un local au bon prix, des devis, un plan de trésorerie qui tient, elle monte, souvent bien au-delà du premier chiffre. Si tu es déterminé, ne te laisse pas réduire ton ambition par cet échange exploratoire : sers-t’en pour connaître les pièces attendues, ouvrir la relation et savoir qui décide, puis construis le projet qui fera monter l’enveloppe.
Si tu as déjà une relation bancaire, par exemple la banque qui a financé ta résidence principale ou celle de ta famille, vas-y en premier et tôt. Elle connaît ton historique et sait ce qu’elle peut te prêter. Si tu pars de zéro, la première impression compte davantage : attends d’avoir un dossier complet, et prévois d’emblée plusieurs banques.
Un détail qui compte plus que l’enseigne : l’interlocuteur. Un directeur d’agence décide seul des crédits jusqu’à un seuil propre à chaque banque, souvent de l’ordre de quelques centaines de milliers d’euros. Au-delà, ton dossier remonte à une instance nationale qui l’étudie avec plus de minutie et moins de souplesse. Notre projet de cabinet, murs et travaux compris, a dépassé ce seuil ; le dossier est remonté « aux engagements » et le délai s’est allongé. Si ton projet peut rester dans la délégation de l’agence, c’est un argument pour discuter directement avec son directeur. Beaucoup de réseaux ont aussi un conseiller ou un pôle dédié aux professions de santé, qui connaît les revenus d’un masseur-kinésithérapeute libéral et le rythme d’une installation : demande-le, ça évite d’expliquer ton métier à chaque rendez-vous.
Ce que le banquier regarde dans tes relevés
Le scoring, c’est l’évaluation du risque que la banque prend en te prêtant. Elle examine notamment : revenus, crédits en cours, reste à vivre, âge, et surtout tes trois derniers relevés de compte. Des dépenses répétées de jeux d’argent, de paris ou d’achats compulsifs y sont lues comme des signaux de risque. Ce n’est pas une règle écrite, c’est ce que nous avons constaté. L’année qui précède ta demande, fais tourner une activité régulière, évite les découverts, et garde une épargne visible. Un avis d’imposition cohérent avec des revenus stables rassure plus qu’un discours.
2. Ce que tu finances exactement : murs, travaux, matériel
Un cabinet se finance avec un, deux ou trois prêts, selon ton montage et ton mode d’exercice, seul ou en société libérale. Au rendez-vous, reprends les dépenses une par une : « Quel prêt paie les travaux ? Lequel paie le matériel ? » Fais préciser cette répartition dans la proposition de la banque.
- Les murs, si tu achètes : un prêt immobilier, le plus souvent porté par une société civile immobilière quand vous êtes plusieurs. Le cabinet lui verse ensuite un loyer, et c’est ce loyer qui rembourse la banque.
- Les travaux : à l’achat, ils peuvent entrer dans la même ligne de crédit que les murs ; en location, c’est un prêt professionnel dédié.
- Le matériel : un prêt plus court, parfois regroupé avec les travaux en location, parfois porté par une société de moyens quand le matériel est partagé. Chez nous, les murs et les travaux étaient sur un prêt, et le matériel sur un second, porté par la SCM.
Avant de chiffrer, tranche la question du local : acheter ou louer. Mon avis de terrain, hors grandes métropoles où les prix changent la donne : des travaux de plusieurs dizaines de milliers d’euros dans un local loué sont perdus le jour où tu pars. Si tu loues quand même, négocie le bail avant de signer quoi que ce soit avec la banque : participation du propriétaire aux travaux, franchise de loyer pendant le chantier, dates écrites noir sur blanc.
Ne sous-estime pas le montant demandé
La banque finance ce que tu demandes. Si tu as sous-estimé les travaux de 20 000 €, tu les paieras sur ta réserve, ou tu reviendras demander une rallonge en position faible. Dès les visites, fais chiffrer : un rafraîchissement, une rénovation légère et une rénovation lourde n’ont rien à voir. Les ordres de grandeur que je donne dans KinéCab, à confronter à des devis réels : autour de 400 € le mètre carré pour un rafraîchissement, 800 € pour une rénovation légère, 1 200 à 3 000 € pour une rénovation lourde avec cloisons, réseaux et accessibilité. Notre cabinet s’est situé dans le haut de cette fourchette. Demande légèrement plus que ton chiffrage, avec une marge annoncée comme telle. Le détail des postes de coût t’aide à ne rien oublier : réserve de trésorerie comprise.
3. Le dossier : arriver complet, sans qu’on te le demande
Le travail du banquier, c’est de réunir des pièces et de défendre ton dossier devant son comité. Si tu lui apportes tout dès le premier rendez-vous, tu lui fais gagner du temps et tu montres que tu sais où tu vas. Si tu arrives les mains vides, chaque pièce manquante devient un aller-retour, et un dossier qui traîne est un dossier qui s’affaiblit, surtout l’été.
| Bloc | Pièces | Ce que la banque y cherche |
|---|---|---|
| Toi | Pièce d’identité, justificatif de domicile, trois derniers relevés de compte, deux derniers avis d’imposition, tableau de tes crédits en cours, diplôme, inscription à l’Ordre et statut juridique prévu, entreprise individuelle ou société | Ta capacité à rembourser et ta stabilité |
| Ta pratique | Parcours, remplacements et collaborations passés, type de patientèle visée, associés éventuels et leur rôle | Si l’activité annoncée est crédible pour quelqu’un comme toi |
| Le secteur | Zonage, offre de soins, population, raisons du choix (ton étude de marché) | Si la demande existe là où tu t’installes |
| Le local | Compromis ou promesse de bail, plans, autorisations nécessaires, devis de travaux détaillés, devis du matériel | Ce qui est financé, et sur quelle base les fonds seront débloqués |
| Les chiffres | Plan de financement, prévisionnel sur trois ans (ton business plan chiffré), plan de trésorerie mensuel sur douze à vingt-quatre mois, apport disponible et sa preuve | Si le projet tient, et si tu tiens pendant le démarrage |
La liste exacte varie d’un établissement à l’autre ; demande-la lors du premier échange et coche. Pour un achat, le compromis signé permet à la banque d’instruire le financement du bien précis : demande à ton interlocuteur à quel stade il l’attend. Ce document ne garantit ni l’accord de crédit ni sa date. Fais vérifier les conditions de financement et les délais de l’avant-contrat avec le notaire avant de t’engager.
Le plan de financement et la trésorerie : ce qui fait basculer un dossier
Le plan de financement met tes besoins en face de tes ressources : apport, prêts demandés, aides confirmées. Bpifrance Création en décrit la structure. Le plan de trésorerie, lui, raconte mois par mois ce qui entre et ce qui sort pendant les travaux et la montée en charge : c’est lui que le banquier lit pour savoir si tu tiendras. Pars d’une activité prudente. Puis décale l’ouverture de trois mois dans une copie du tableau : à quel moment le compte passe-t-il sous zéro ? Prévois aussi les cotisations URSSAF et CARPIMKO de la première année aux dates de paiement attendues. Si leur paiement arrive plus tard, cet argent doit rester disponible. Gonfler les recettes prévues ne réduit pas les échéances du prêt.
Le plan de financement répond à « de combien ai-je besoin, et qui apporte cet argent ? ». Le plan de trésorerie répond à « après les paiements de ce mois-ci, combien reste-t-il sur le compte ? ». Un budget peut être financé sur le papier et manquer d’argent en cours de route.
Cas fictif · le même projet, deux dossiers
Camille, création en location : 100 000 € à financer
Travaux 60 000 €, matériel 25 000 €, réserve de démarrage 15 000 €. Apport : 10 000 €. Prêt demandé : 90 000 €.
| Point | Dossier faible | Dossier solide |
|---|---|---|
| Travaux | « Environ 50 000 € », un devis sur trois | Trois devis comparés, enveloppe de 60 000 € avec marge travaux incluse et détaillée |
| Recettes | Plein régime dès le premier mois | Montée sur trois mois, scénario prudent, comparaison avec ses remplacements passés |
| Trésorerie | Absente du dossier | Plan mensuel sur 18 mois, avec et sans retard de chantier |
| Apport | « Toute mon épargne si besoin » | 10 000 € mobilisés, 8 000 € gardés en réserve personnelle, et c’est dit |
| Demande | « Le meilleur taux possible » | Franchise partielle de neuf mois, dix ans, garantie à discuter |
Même projet, même personne. Le second dossier ne demande pas moins d’argent : il montre que Camille sait ce qui peut mal tourner et ce qu’elle fera dans ce cas. Le comité peut alors examiner un projet chiffré et les solutions prévues en cas de retard.
Camille au rendez-vous · cas fictif
Le devis ne dit pas quand il faudra payer
Camille pose son devis de travaux sur le bureau. Elle connaît le total. Le banquier lui demande : « Et l’acompte, tu le paies quand ? » Elle ajoute alors les dates de paiement à son tableau, avec le loyer et les premières recettes attendues. Elle voit les mois où l’argent sortira avant de rentrer. C’est à cela que sert son plan de trésorerie.
4. Plusieurs banques, le même dossier, une comparaison écrite
Plus tu as de cartes en main, meilleurs sont tes choix. Les offres ne diffèrent pas sur un seul point : l’une accorde une franchise plus longue, l’autre un taux plus bas mais une franchise de deux ou quatre mois qui ne couvrira pas ton chantier. Tu ne peux pas le savoir avec une seule réponse. Pour mon premier investissement locatif, projet plus modeste et banques moins enthousiastes, j’ai fait sept établissements pour obtenir les conditions que je voulais. Pour le cabinet, nous avons eu moins besoin de courir, mais nous avions une offre de comparaison en main.
Méthode simple : le même dossier, les mêmes hypothèses, présentés à trois ou quatre banques la même semaine. Tiens un tableau de suivi avec la date, l’interlocuteur, les pièces envoyées et la relance prévue. Demande chaque proposition par écrit. Et quand une banque est mieux-disante sur un point, dis-le à l’autre, simplement : « On m’a proposé ceci, pouvez-vous vous aligner ? » Ce n’est pas un bluff si tu as la proposition sous les yeux.
Un courtier en crédit professionnel peut faire ce tour de table à ta place, surtout si tu n’as aucune relation bancaire ou peu de temps. Il se rémunère sur le dossier, en honoraires ou par la banque : demande le montant avant de signer un mandat, et garde la main sur les critères qui comptent pour toi. Nous n’en avons pas utilisé pour le cabinet ; nous avions une relation bancaire et le temps de faire les rendez-vous. Pour une reprise de cabinet ou un rachat de parts, le financement obéit à d’autres règles, abordées dans l’article sur les parcours pour devenir titulaire.
| Critère | Offre A | Offre B |
|---|---|---|
| Taux | 4,2 % | 4,6 % |
| Durée d’amortissement | 7 ans | 10 ans |
| Franchise partielle | 3 mois | 9 mois |
| Pendant la franchise | 315 € par mois | 345 € par mois |
| Mensualité pleine | 1 238 € | 937 € |
| Intérêts sur toute la durée | ≈ 15 000 € | ≈ 25 600 € |
| Garanties demandées | Caution personnelle sur la totalité | Garantie Bpifrance sur une partie du prêt, caution plafonnée |
| Trésorerie la plus basse sur 12 mois, chantier à l’heure | ≈ 4 500 € | ≈ 6 000 € |
| Même chose avec 3 mois de retard | ≈ − 6 700 € | ≈ − 2 500 € |
Pour refaire le calcul : les 90 000 € sont supposés débloqués dès le départ ; la franchise s’ajoute aux sept ou dix années d’amortissement. Camille garde 15 000 € sur le compte du cabinet, paie 1 300 € de charges par mois et 1 200 € de loyer à partir du troisième mois. Elle ouvre au mois 5, encaisse 3 000 €, puis 5 000 €, puis 7 000 €, puis 8 000 € par mois. Le scénario retard décale ces recettes au mois 8, sans décaler le loyer ni les échéances. Ce calcul simplifié exclut assurance, frais bancaires, garanties, cotisations personnelles et prélèvements pour vivre : ajoute-les à ton propre plan.
L’offre A coûte environ 10 600 € de moins en intérêts. B laisse davantage de trésorerie au démarrage, mais avec trois mois de retard, aucune des deux ne suffit : il manque environ 6 700 € avec A et 2 500 € avec B, avant même les dépenses exclues du calcul. B réduit le trou, elle ne le supprime pas. Avant de signer, Camille doit revoir sa réserve, décaler des achats non indispensables ou renégocier le calendrier des sorties, puis refaire le scénario. Un éventuel remboursement anticipé se compare aussi avec ses frais. La bonne offre est celle que tu peux rembourser, y compris quand le chantier dérape.
5. Négocier l’offre complète, dans le bon ordre
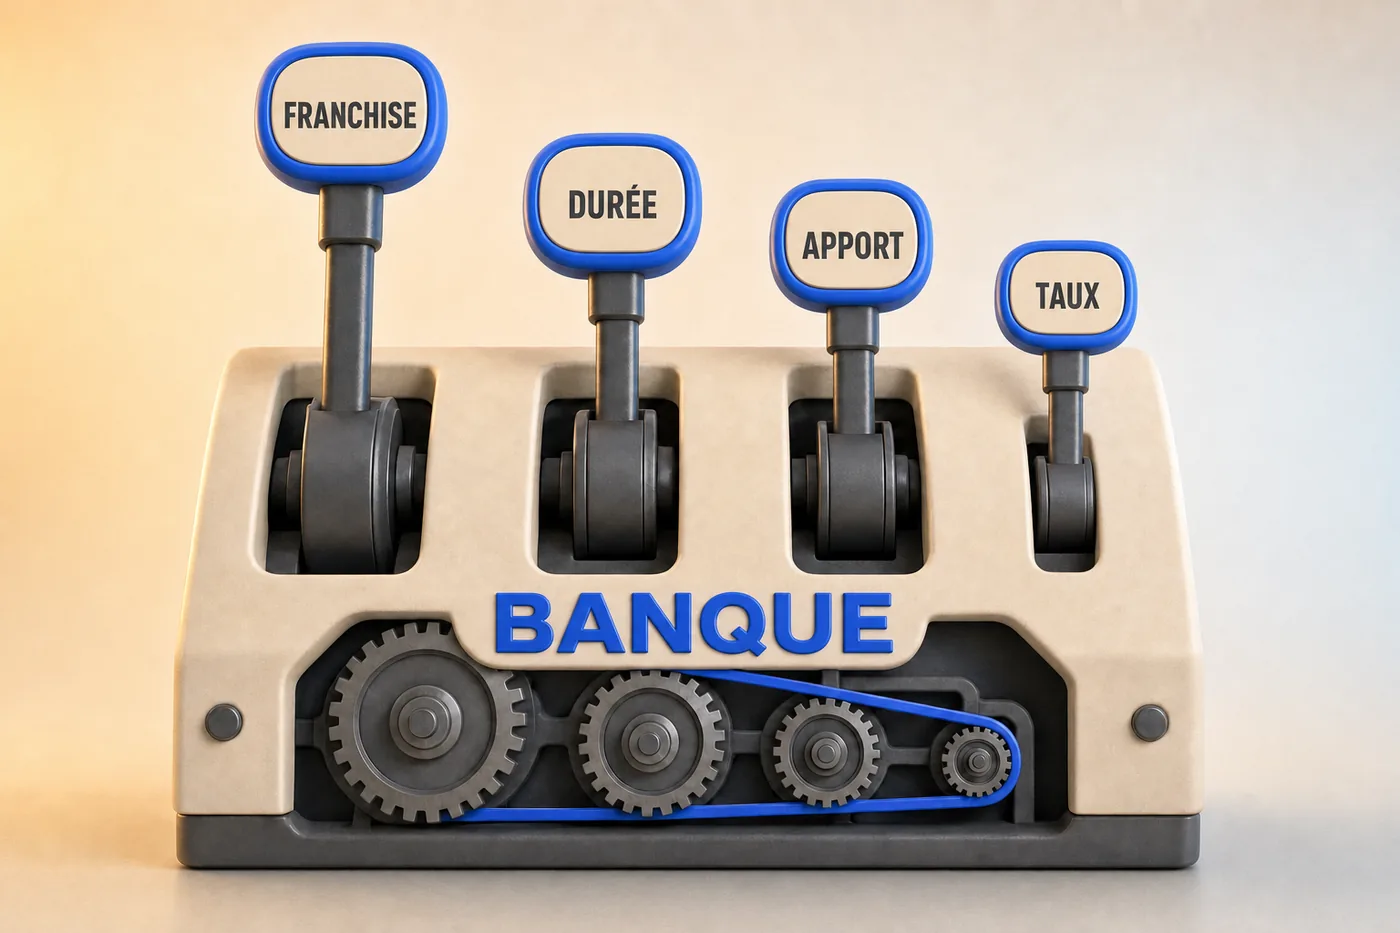
Tu ne gagneras pas sur tout. Choisis tes batailles, et mène-les dans cet ordre.
La franchise d’abord
Pendant les travaux, le cabinet ne produit rien. La franchise, ou différé, reporte tout ou partie de tes remboursements : partielle, tu ne paies que les intérêts, et parfois l’assurance ; totale, tu ne paies rien, mais les intérêts s’accumulent et l’assurance peut rester due. La partielle s’obtient assez facilement, la totale beaucoup moins. Sur un gros prêt immobilier, une échéance pleine de 4 000 € peut tomber entre 500 et 1 000 € par mois en franchise partielle, selon le taux : c’est ce qui te laisse payer le loyer, les cotisations et le matériel pendant que le chantier avance. Demande une franchise qui couvre la durée des travaux plus la période de lancement, avec un calendrier argumenté. Nous avons mis plus d’un an et demi à finir nos travaux ; une franchise de quatre mois nous aurait mis en difficulté.
L’argument qui marche, parce qu’il est vrai : des travaux menés à bien augmentent la valeur du local qui sert de garantie, et une trésorerie constituée pendant le lancement rend l’emprunteur plus solide. La banque y gagne aussi. Fais chiffrer noir sur blanc ce que tu paies pendant la franchise, puis après, et si elle allonge la durée totale. Une franchise n’est pas gratuite : elle déplace du coût dans le temps pour te laisser respirer au moment où tu en as besoin.
Camille pendant les travaux · cas fictif
Neuf mois de franchise ne veulent pas dire neuf mois gratuits
Avec l’offre B du tableau, Camille paie déjà 345 € d’intérêts par mois pendant la franchise, hors assurance et frais. Le capital, c’est-à-dire les 90 000 € empruntés, attend. À partir du dixième mois, l’échéance passe à environ 937 € : elle paie alors des intérêts et commence à rembourser le capital. Soit environ 592 € de plus à sortir chaque mois. Elle inscrit cette marche dans son tableau avant de signer.
La durée ensuite
Allonger la durée fait baisser la mensualité, mais augmente généralement les intérêts à payer au total. Passer de sept à dix ans sur 90 000 € réduit l’échéance de 300 € par mois dans l’exemple ci-dessus. Tu paies plus d’intérêts au total, mais ce sont tes recettes, les loyers de tes associés ou les rétrocessions de tes assistants qui remboursent, pas ton épargne. Le plus long que nous ayons obtenu pour les murs, c’est quinze ans. Les prêts matériel sont plus courts, souvent entre deux et sept ans ; demande ce que la banque accepte avant de supposer.
L’apport, en gardant ta réserve
Minimiser l’apport, c’est protéger ta sécurité, pas obtenir un prêt sans argent. Fixe d’abord la réserve dont tu as besoin pour vivre et absorber un retard, puis négocie ce que tu mobilises. Demande ce qu’un apport supplémentaire change concrètement : l’acceptation, le taux, la mensualité ou les garanties. S’il ne change rien d’important, garde l’argent. Sur un très gros projet, un apport conséquent devient incontournable ; sur un projet courant, l’arbitrage se discute. Pour notre cabinet, qui dépassait 500 000 € murs et travaux compris, l’apport global des associés est resté de l’ordre de quelques dizaines de milliers d’euros : ce sont la franchise, la durée et les loyers versés par le cabinet qui ont porté le financement, pas notre épargne. Si ton apport est trop court, un prêt d’honneur à taux zéro, accordé à titre personnel par les réseaux d’accompagnement, peut en tenir lieu et renforcer le dossier ; renseigne-toi sur l’éligibilité de ton projet.
Camille garde deux réserves distinctes. Dans son exemple fictif, les 15 000 € prévus dans le budget servent au démarrage du cabinet. Les 8 000 € qu’elle garde à titre personnel servent à vivre et à faire face à ses propres imprévus. Elle ne compte pas deux fois le même argent. Si elle veut remettre une partie de sa réserve personnelle dans le cabinet, elle refait aussi son budget pour vivre.
Le taux en dernier
Le taux agit sur ta mensualité, donc sur ta capacité à passer une période creuse, un assistant qui part, un hiver sans remplaçant. Il change aussi le coût total du crédit. Mon ordre de négociation reste le même : sécuriser d’abord le démarrage, puis comparer le coût de ce que tu concèdes sur le taux. Si une banque te donne la franchise et la durée que tu demandes, concède un dixième de point sans drame. Si tu bloques, l’arbitrage habituel consiste à mettre un peu plus d’apport pour obtenir la franchise et la durée, et à lâcher sur le taux.
Les garanties, à lire ligne par ligne
- La caution personnelle : tu t’engages sur ton patrimoine si l’activité ne rembourse pas. Demande qu’elle soit plafonnée à un montant et une durée, ou limitée à une part du prêt. L’acte doit préciser le montant maximal garanti. Pour une caution personne physique envers un créancier professionnel, l’article 2300 du Code civil, en vigueur depuis 2022, prévoit une réduction de l’engagement manifestement disproportionné aux revenus et au patrimoine à la signature. Ce n’est pas une annulation automatique : fais relire le plafond, la durée et les dettes couvertes avant de signer. Ne signe pas une caution « toutes sommes » sans l’avoir fait relire.
- La garantie Bpifrance Création : elle couvre une partie de la perte finale de la banque si l’emprunteur ne rembourse pas. Elle peut aider à limiter la caution personnelle, mais celle-ci ne baisse pas automatiquement du même pourcentage. Demande si ton projet est éligible, qui sollicite la garantie, son coût et le montant de caution qui restera dans ton acte. Les garanties bancaires expliquées par Bpifrance. Pose la question, la banque ne la proposera pas toujours d’elle-même.
- Le nantissement d’une épargne, le gage sur du matériel ou l’hypothèque sur les murs : demande quel bien sert de garantie, quelle somme est couverte et dans quelles conditions il peut être saisi. Vérifie surtout si cette garantie remplace la caution ou s’y ajoute. Bloquer ton épargne de secours a aussi un coût pour ton démarrage.
- L’assurance emprunteur : la banque propose la sienne, tu peux en présenter une autre, souvent moins chère à garanties égales. Compare la quotité assurée, les garanties couvertes, décès, invalidité, incapacité de travail, et les exclusions liées à ton métier, pas seulement le prix.
La question de Camille avant de signer sa caution : « Si le cabinet ne rembourse plus, quelle somme maximale pourrez-vous me demander personnellement, et jusqu’à quand ? » Elle demande la réponse dans l’acte. Une garantie annoncée à l’oral ne remplace pas la lecture du plafond, des dettes couvertes et de la durée.
Le reste de l’offre : ce qui se lit avant de signer
Frais de dossier, indemnité de remboursement anticipé et son mode de calcul, possibilité de moduler ou suspendre une échéance, durée de validité de l’offre, délai pour utiliser les fonds, et surtout modalités de déblocage : sur facture, sur devis signé, par versement à l’artisan ou par remboursement de ton avance. Ne pars pas du principe que tu auras le délai de rétractation d’un crédit à la consommation : les règles dépendent du financement et de son objet. Fais préciser avant signature la date de ton engagement, les conditions qui restent à lever et les possibilités de renoncer prévues pour ton financement.
Enfin, accepte quelques produits du banquier sans en faire une guerre : le compte professionnel dédié à ton activité, la carte qui va avec, l’assurance des locaux, parfois la prévoyance, même un peu plus chères qu’ailleurs. Ça prouve ta bonne foi et ça lui donne quelque chose à défendre devant son comité. Garde tes forces pour la franchise, la durée et les garanties. La retraite et les placements, tu les verras avec un conseiller indépendant.
6. Après le oui : débloquer, payer, tenir jusqu’à la première échéance pleine
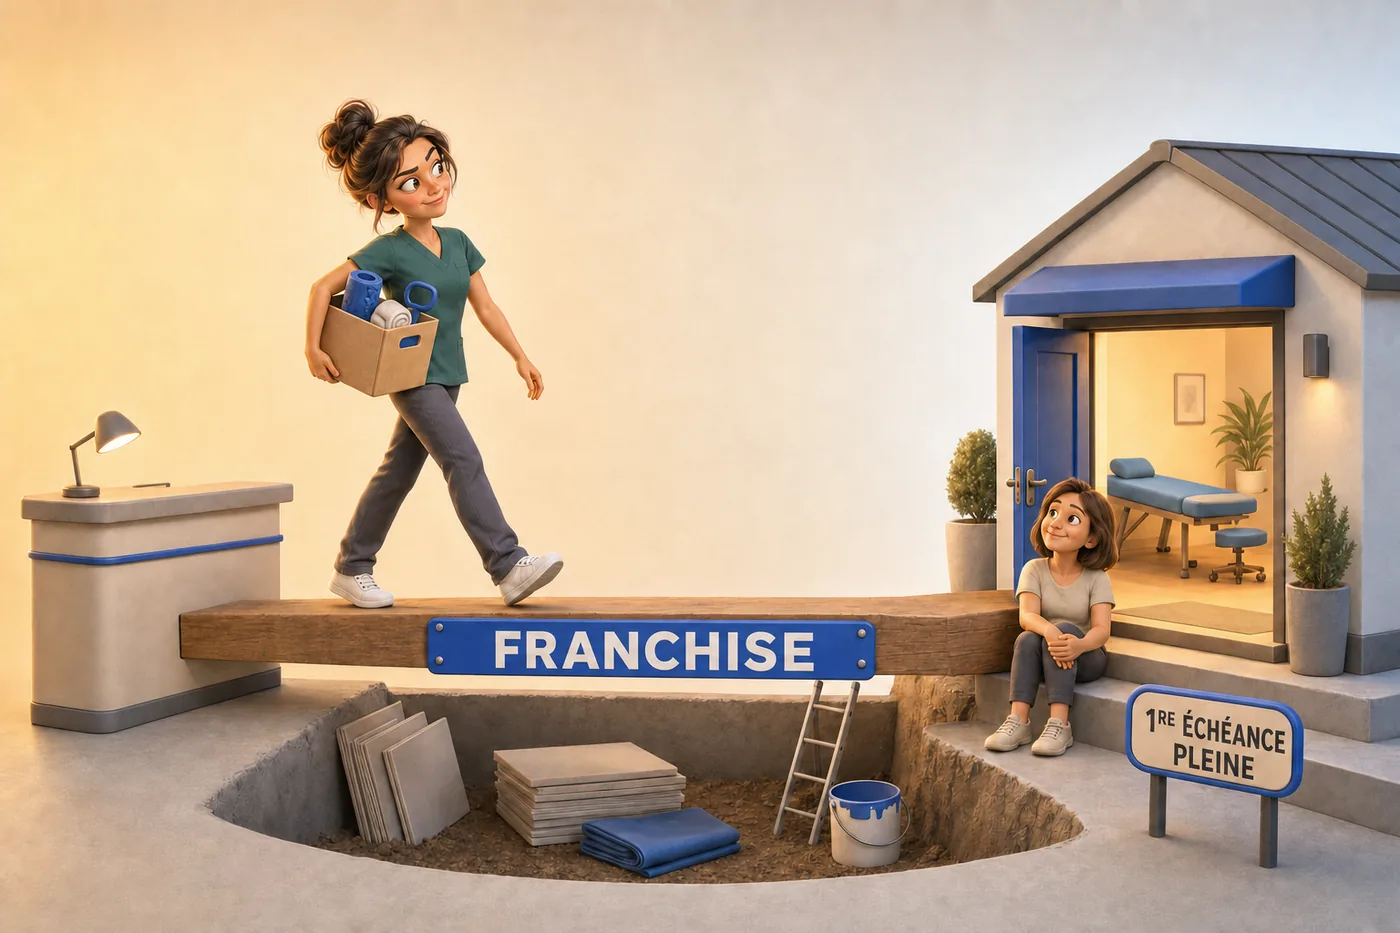
L’offre signée ne met pas l’argent sur ton compte. Chaque déblocage suit une pièce : devis signé, facture, acte. Demande à ton conseiller la procédure exacte, puis applique-la à la lettre. Chez nous, un devis signé portait la mention « bon pour accord de déblocage des fonds d’un montant de … au profit de … », envoyée au conseiller en charge de la ligne de crédit, et la banque payait l’artisan directement depuis le prêt. Ça évite d’avancer sur ta trésorerie et ça trace chaque dépense.
Camille et le premier acompte · cas fictif
Le prêt est accepté, mais l’artisan attend son paiement
Camille reçoit une demande d’acompte. Elle pense que le montant du prêt est déjà disponible sur son compte. Son conseiller lui rappelle qu’il faut transmettre la pièce prévue au contrat pour débloquer cette somme. Avant de confirmer une date à l’artisan, elle vérifie qui le paie, quel document envoyer et sous quel délai. Le déblocage, c’est ce passage entre le prêt accepté et l’argent effectivement versé.
- Plafonne les acomptes. Trente pour cent à la commande est un usage courant, pas une obligation ; au-delà, tu perds ton levier. Si tu verses tout à un artisan qui disparaît, l’argent est décaissé, le prêt court, et tu n’as pas de cabinet. Garder le solde jusqu’à la réception, c’est ta protection pendant tout le chantier.
- Vérifie avant de signer un devis financé : existence de l’entreprise, attestation d’assurance décennale au bon nom et aux bonnes dates, avis, et un bureau d’études si tu touches au gros œuvre.
- Cale le chantier sur la franchise. Ouvrir pendant la franchise, même quelques semaines, c’est de la trésorerie qui se constitue au lieu d’échéances qui tombent. Un maître d’œuvre coûte, mais au-delà de 150 000 à 200 000 € de travaux il peut faire gagner le délai qui compte, et c’est le retard qui coûte le plus cher : ouvrir plus tard et payer plus longtemps.
- Si le chantier déborde, préviens la banque avant la fin de la franchise, pas après : une prolongation se négocie quand tu es encore dans les temps, avec un calendrier mis à jour et les raisons du retard.
- Prépare la première échéance pleine. Dans l’exemple de Camille, passer de 345 € à 937 € par mois le dixième mois, avec une activité qui n’a pas encore atteint son rythme, se prévoit dès le plan de trésorerie, pas la veille.
- Archive tout : devis, factures, relevés de déblocage. Ton expert-comptable en aura besoin, et toi aussi si un désaccord survient.
Ce que ça a donné chez nous, pour être honnête : un budget dépassé, des plans modifiés trop tard, de l’aide à aller chercher en cours de route. On n’en est pas morts, parce que la franchise et la durée avaient été négociées avant, et parce que le dossier avait prévu de la marge. C’est exactement pour ça que l’ordre de négociation compte plus que le taux.
7. Les erreurs qu’on voit le plus souvent
Elles reviennent dans presque tous les dossiers de kinés que j’accompagne, et nous en avons fait une partie nous-mêmes.
- Sous-estimer les travaux ou le montant total. Si tu n’as pas assez pour finir le chantier, le prêt court quand même et le cabinet n’ouvre pas.
- Arriver avec un dossier incomplet. Chaque pièce manquante devient un aller-retour, et un dossier qui traîne perd de sa force.
- Ne consulter qu’une banque. Tu peux y perdre la franchise qui aurait couvert tes travaux, sans jamais le savoir.
- Accepter une franchise de deux ou quatre mois face à un chantier qui en prendra huit.
- Te battre sur le taux et lâcher la franchise ou la durée, alors que ce sont elles qui protègent ta trésorerie.
- Vouloir gagner sur tout et refuser chaque produit du banquier : tu abîmes la relation pour quelques euros par mois.
- Mettre toute ton épargne dans le cabinet. Tous tes œufs dans le même panier, et plus de réserve le jour où un assistant part.
- Verser 50 ou 100 % d’acompte avec l’argent débloqué : si l’artisan disparaît, tu as le crédit sans le cabinet.
- Louer en zone sous-dotée et y engloutir des travaux que tu ne récupéreras jamais.
- Modifier les plans en cours de chantier. C’est l’erreur qui a fait exploser notre budget ; chaque changement après devis se paie deux fois.
8. Les questions qu’on me pose le plus sur le prêt professionnel
Quel type de prêt pour ouvrir un cabinet de kiné ?
Un prêt immobilier professionnel pour les murs, souvent sur dix à quinze ans, un prêt professionnel pour les travaux, et un prêt plus court, de deux à sept ans, pour le matériel. En location, travaux et matériel sont parfois regroupés. Le découpage dépend de ton montage et de ta banque : fais-le préciser dès le premier rendez-vous.
Quelles conditions pour obtenir un prêt professionnel quand on est kiné libéral ?
Un projet chiffré avec des devis, un plan de financement et une trésorerie prévisionnelle prudente, des revenus récents cohérents, des relevés de compte sans signaux de risque, un apport ou une garantie qui rassure, et, pour un achat, un compromis signé. Les banques apprécient les professions de santé parce que l’activité est lisible ; ça n’exonère pas du dossier.
Faut-il un apport, et combien ?
Il n’y a pas de règle unique. Les banques citent souvent des fourchettes, mais l’apport se négocie comme le reste. Fixe d’abord ta réserve de sécurité, puis demande ce qu’un apport supplémentaire changerait concrètement. Un prêt d’honneur peut compléter un apport trop court.
Quel taux pour un prêt professionnel de kiné ?
Le taux dépend du moment, de la durée, de la garantie et de ta banque ; aucun chiffre publié ne vaut une offre écrite. Il pèse sur ta mensualité et sur le coût total. Compare les deux, avec l’assurance et les frais, sans sacrifier la trésorerie nécessaire au démarrage. Négocie-le en dernier, après la franchise, la durée et l’apport.
Combien de temps pour obtenir la réponse de la banque ?
De quelques semaines à plusieurs mois, selon la complétude de ton dossier, le montant, le passage ou non devant une instance nationale, et la période : l’été rallonge tout. Un dossier complet dès le premier rendez-vous est le meilleur accélérateur.
9. Par quoi commencer cette semaine
Fais chiffrer les travaux de tes deux locaux préférés et construis un plan de trésorerie sur dix-huit mois avec un scénario prudent : c’est le projet concret qui fait monter l’enveloppe, pas la discussion. Ouvre la relation avec ta banque actuelle en parallèle, pour connaître les pièces attendues et l’interlocuteur qui décide. Quand tu as ces trois éléments, tu peux parler à trois banques la même semaine avec le même dossier. Le chapitre financement de l’article sur le coût et le choix du local te donnent les chiffres à mettre dedans.
Aller plus loin
Construis ton dossier bancaire avec quelqu’un qui l’a fait.
Dans KinéCab, le module financement reprend le rendez-vous banque, le scoring, la franchise, la durée et l’apport, avec nos chiffres et nos erreurs.
Sources et mise à jour
Texte relu le . Conseils issus des modules KinéCab sur le rendez-vous bancaire, le prêt, le local et la gestion des travaux, et de notre propre financement de cabinet. Plan de financement, plan de trésorerie, garanties et prêt d’honneur recoupés avec Bpifrance Création, liens dans le texte. Les règles sur la caution renvoient à la réforme du cautionnement entrée en vigueur en 2022 ; pour un engagement réel, fais relire l’acte. Les cas, taux, montants et délais sont fictifs ou propres à notre situation ; aucune banque ne garantit une franchise, une durée ou un apport donnés. Ni conseil financier personnalisé ni conseil juridique.