
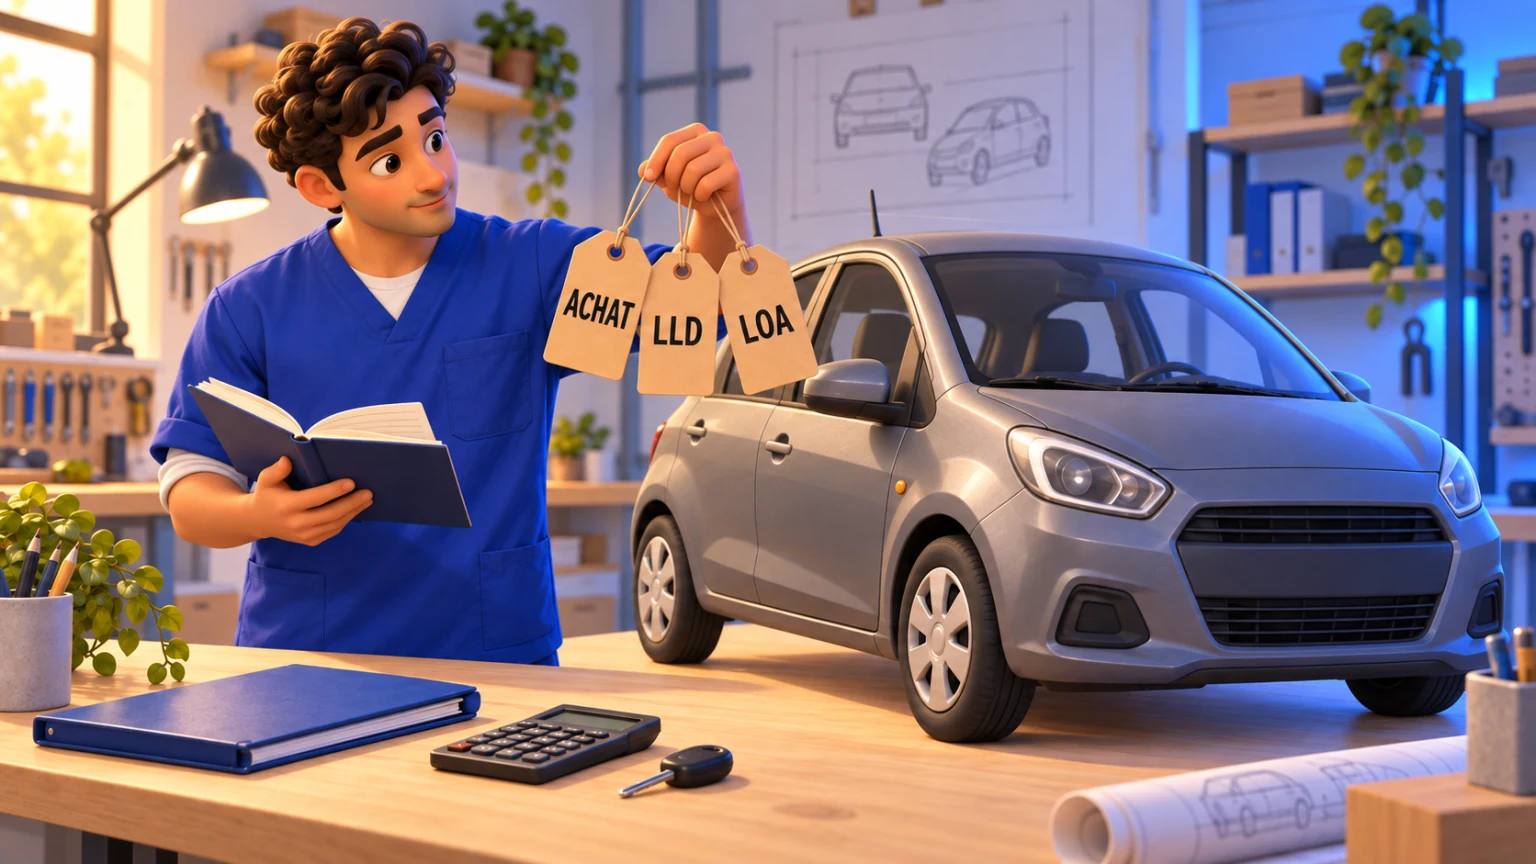
Achat ou leasing ? Pour la plupart des kinés libéraux, le véhicule le plus avantageux est une voiture d’occasion fiable, achetée à ton nom et déclarée au barème kilométrique. Le leasing se défend dans deux cas : la location longue durée (LLD) si tu veux une voiture récente sans la posséder, la location avec option d’achat (LOA) si tu comptes la garder en fin de contrat. Et l’achat au nom de ton activité professionnelle devient intéressant si tu roules beaucoup ou que la voiture est chère.
Ces règles valent pour un kiné comme pour toute profession libérale en entreprise individuelle : elles découlent des textes fiscaux, pas d’une préférence. Tu trouveras ici le tableau des cas, le calcul qui départage barème et frais réels, le barème kilométrique en vigueur, les plafonds d’amortissement d’un véhicule selon ses émissions de CO₂, et les avantages et limites d’un contrat de location.
La partie fiscale concerne le kiné en entreprise individuelle, en BNC à la déclaration contrôlée. En micro-BNC, aucune de ces déductions ne s’applique. En SEL, fais réaliser une simulation propre à ta société.
 Occasion, neuf, LLD ou LOA : la bonne formule selon ton cas
Les textes fiscaux ne disent pas quelle voiture acheter. Mais leurs règles suffisent à trancher la plupart des cas. Voici celles que j’en tire, avec la règle officielle qui les fonde. Le détail et les sources sont dans la partie fiscale.
| Ton cas | La formule à privilégier | La règle officielle derrière |
|---|---|---|
| Tu es en micro-BNC | La moins chère au total, le plus souvent une occasion. La fiscalité ne départage rien. | L’abattement de 34 % remplace toutes tes charges : ni loyers, ni kilomètres à déduire. |
| Tu roules moins de 20 000 km pro par an avec une voiture modeste | Occasion à ton nom, au barème kilométrique. | Le barème dépend des kilomètres et de la puissance, pas du prix de la voiture. Il est ouvert aux véhicules gardés dans ton patrimoine personnel. |
| Tu n’as pas la trésorerie pour acheter | LLD ou LOA plutôt qu’un crédit, si le coût total reste proche. | Les intérêts d’un crédit ne sont pas déductibles pour une voiture à ton nom. En location, tu gardes le choix entre déduire les loyers et utiliser le barème. |
| Tu veux une voiture récente et la rendre au bout de trois ou quatre ans | LLD. | Les loyers sont déductibles pour la part professionnelle, dans la limite du plafond. Tu ne possèdes pas la voiture : pas de plus-value professionnelle à la sortie. |
| Tu veux une voiture récente et la garder ensuite | LOA, si le total des loyers et de l’option reste proche d’un achat à crédit. | Fiscalement, LOA et LLD suivent les mêmes règles pendant la location. La différence est dans le contrat : le prix de l’option est fixé dès la signature. |
| Tu roules plus de 20 000 km pro par an, ou la voiture est chère | Achat inscrit à ton patrimoine professionnel (registre des immobilisations), aux frais réels, et tu la gardes longtemps. | Amortissement, intérêts et grosses réparations deviennent déductibles. En contrepartie, la revente crée une plus-value professionnelle. |
| Tu hésites sur une thermique à plus de 18 300 € TTC | Descends en gamme, ou regarde une électrique. | Au-delà du plafond, le surplus n’est jamais déduit, à l’achat comme en location. Le plafond monte à 30 000 € pour une électrique. |
Règles valables en entreprise individuelle, BNC à la déclaration contrôlée (sauf la première ligne). Le seuil de 20 000 km est mon repère de formateur ; les règles de la colonne de droite viennent des textes cités en fin d’article.
Le calcul qui départage barème et frais réels
Une seule comparaison suffit, que la voiture soit achetée ou louée : tes coûts annuels × ta part professionnelle, face au montant du barème. Si le barème est plus élevé, prends le barème. En location, cela veut dire renoncer à déduire les loyers.
Exemple fictif : 5 CV, 12 000 km professionnels sur 16 000, soit 75 %. Le barème donne 5 679 €. Les frais réels ne passent devant que si tes coûts annuels dépassent 5 679 ÷ 0,75 = 7 572 €.
- LLD à 350 € par mois, entretien inclus : 4 200 € de loyers + 1 800 € de carburant + 800 € d’assurance = 6 800 €. Part professionnelle : 5 100 €. Le barème reste meilleur, même en location.
- LLD à 500 € par mois : 6 000 + 1 800 + 800 = 8 600 €. Part professionnelle : 6 450 €. Les frais réels passent devant.
Dans cet exemple, la bascule se fait autour de 415 € de loyer mensuel. Elle change avec ton kilométrage, ta part professionnelle et la puissance de la voiture : refais le calcul avec tes chiffres avant le 1er janvier, puisque l’option se prend pour l’année.
Pourquoi l’occasion à ton nom revient si souvent ? Parce que le barème te donne le même montant pour une voiture à 8 000 € que pour une voiture à 30 000 €. Moins la voiture coûte, plus le forfait est généreux par rapport à tes dépenses réelles. La location garde un vrai avantage : tu ne sors pas 10 000 € d’un coup pour une voiture correcte.
Achat, LLD, LOA : qu’est-ce qui change vraiment ?
La LLD est une location longue durée avec restitution prévue. La LOA ajoute une possibilité d’achat à un prix fixé dans le contrat. Dans les deux cas, vérifie précisément les prestations incluses : entretien, pneus et assurance ne se déduisent pas du seul mot « leasing ». Voir les principes de la location avec option d’achat.
| Option | Ce que tu finances | Le point à anticiper |
|---|---|---|
| Achat comptant ou à crédit | Un véhicule que tu possèdes, avec une valeur de revente future. | La trésorerie mobilisée, les intérêts éventuels, l’entretien et l’incertitude à la revente. |
| LLD | L’usage pendant une durée et un kilométrage convenus. | Les kilomètres supplémentaires, l’état de restitution et le coût d’une sortie anticipée. |
| LOA | L’usage, puis éventuellement l’achat en levant l’option. | Le montant total avec l’option, et la somme à financer pour devenir propriétaire. |
Un premier loyer majoré n’est pas une épargne que tu retrouves à la fin. Distingue-le d’un dépôt de garantie, dont les conditions de restitution figurent au contrat. Pour un contrat professionnel, ne présume pas que toutes les protections d’un crédit souscrit comme consommateur s’appliquent : lis les conditions correspondant au signataire et à l’usage.
Une petite mensualité peut cacher un budget plus élevé
Demande des propositions sur la même durée et le même kilométrage total, avec des véhicules et services comparables. Note chaque paiement, y compris celui du départ et celui de la sortie.
- Pour l’achat : prix payé + intérêts et frais de financement + entretien et réparations + frais de revente − prix de revente estimé. Ne compte pas à la fois le prix d’achat et le remboursement du capital du crédit.
- Pour une location restituée : premier loyer + loyers suivants + prestations hors forfait + frais de restitution ou de dépassement prévisibles.
- Pour une LOA avec achat : ajoute le prix de l’option et son éventuel financement. Pour comparer au même horizon, prends aussi en compte la valeur du véhicule que tu posséderas alors.
Exemple fictif · 4 ans · montants TTC
Le vrai sujet : ce qu’il te reste à la fin.
Imagine un achat à 20 000 €, réglé comptant, avec 2 400 € d’entretien sur quatre ans et une revente estimée à 9 000 €. En face, une LLD comparable demande 2 000 € au départ puis 47 loyers de 270 €, entretien inclus, avec une provision illustrative de 500 € pour la restitution.
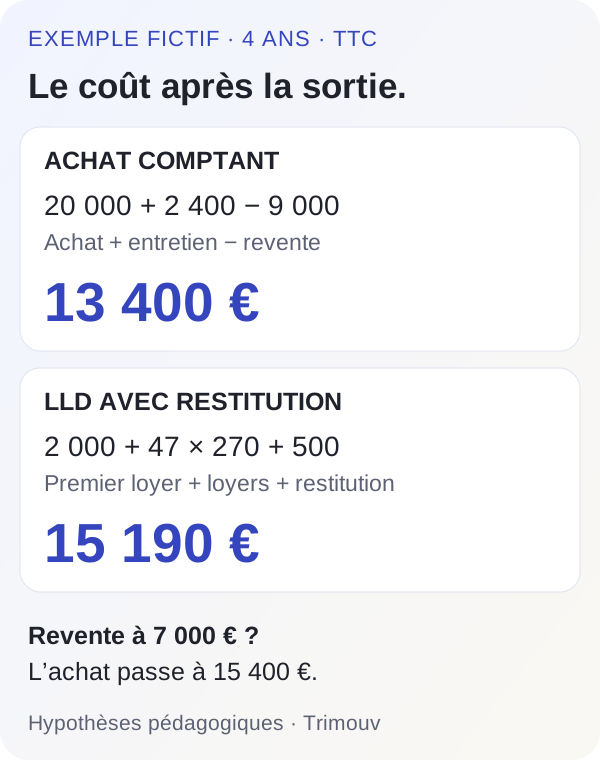
Achat : 20 000 + 2 400 − 9 000 = 13 400 €. LLD : 2 000 + 47 × 270 + 500 = 15 190 €.
Dans cet exemple, l’achat coûte 1 790 € de moins. Mais avec une revente à 7 000 € au lieu de 9 000 €, il revient à 15 400 € : le classement s’inverse.
Refais le calcul avec tes devis. Si les consommations, assurances ou prestations diffèrent, ajoute ces écarts. Teste aussi un scénario moins favorable : davantage de kilomètres, une réparation ou une revente plus basse.
Enfin, sépare coût total et trésorerie. Un achat peut coûter moins sur quatre ans tout en absorbant trop de liquidités aujourd’hui. Si tu t’installes, replace cette dépense dans le budget global de création du cabinet.
Deux cas à regarder de près : les domiciles et l’électrique
Tu fais beaucoup de domiciles
Compte les arrêts, le stationnement, le matériel transporté et la distance des tournées. Une banquette facile à charger ou un véhicule simple à garer peuvent compter davantage qu’une finition supérieure. Demande à l’assureur une couverture correspondant à tes déplacements professionnels. En location, c’est ici que le forfait kilométrique se joue : un dépassement se paie au kilomètre à la restitution.
Tu envisages une voiture électrique
Vérifie la recharge là où tu stationnes réellement, l’autonomie dans tes conditions et le coût de l’installation éventuelle. Côté fiscal, l’électrique a trois avantages : le barème kilométrique est majoré de 20 %, le plafond d’amortissement est le plus élevé, et il n’est pas soumis au malus CO₂ à l’achat. Une prime à l’achat existe encore pour les particuliers, sous conditions de prix, de poids et de score environnemental, mais son montant n’est plus fixé par la réglementation : vérifie-le sur la fiche officielle à la date du devis, sans le compter comme acquis.
À l’inverse, un thermique neuf supporte un malus dès 108 g de CO₂ par kilomètre et un malus au poids à partir de 1 500 kg. Ces montants s’ajoutent au prix et ne se négocient pas : demande-les sur le devis. Malus CO₂ et malus au poids.
Fiscalité BNC : barème kilométrique, frais réels et plafonds
En déclaration contrôlée, tu as deux façons de déduire ta voiture. Au barème kilométrique, tu multiplies tes kilomètres professionnels par un tarif officiel : c’est un forfait. Aux frais réels, tu déduis les dépenses justifiées, au prorata de l’usage professionnel. Le choix se fait pour l’année entière et pour tous tes véhicules, au 1er janvier : inscrire en charges des dépenses que le barème couvre déjà revient à y renoncer. Tu peux changer d’une année à l’autre. BOFiP, frais de voiture en BNC.
Le barème kilométrique en vigueur
Le dernier barème publié est celui de la déclaration 2026, pour les kilomètres parcourus en 2025. Ses valeurs n’ont pas changé depuis les revenus 2022. Celui des kilomètres de 2026 n’est pas encore publié.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV, le cas le plus courant | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
Véhicule électrique : montants majorés de 20 %. Source : dépliant DGFiP, mars 2026.
Exemple : une thermique de 5 CV et 12 000 km professionnels donnent 12 000 × 0,357 + 1 395 = 5 679 € de charge déductible. Ce n’est ni un remboursement ni 5 679 € d’impôt en moins.
La puissance fiscale figure sur ta carte grise (case P.6), comme les émissions de CO₂ (case V.7). Le barème couvre la dépréciation du véhicule, l’entretien, les pneus, le carburant ou la recharge et l’assurance. Le stationnement et les péages professionnels se déduisent en plus. Les intérêts d’un crédit auto ne s’ajoutent que si la voiture est inscrite à ton registre des immobilisations : si elle reste dans ton patrimoine privé, ils ne sont pas déductibles.
Comparer le barème et les frais réels sur les mêmes chiffres
Voici un cas entièrement fictif : une voiture thermique de 5 CV, achetée comptant, inscrite au registre des immobilisations. Sur 16 000 km dans l’année, 12 000 sont professionnels, soit 75 %. Les dépenses supposées sont de 1 800 € de carburant, 800 € d’assurance et 1 000 € d’entretien. L’annuité d’amortissement déductible, avant part professionnelle, est de 2 500 €.
- Aux frais réels : (1 800 + 800 + 1 000 + 2 500) × 75 % = 4 575 € déductibles.
- Au barème : 12 000 × 0,357 + 1 395 = 5 679 € déductibles.
- L’écart : 1 104 € de charge en plus avec le barème. C’est une déduction, pas 1 104 € d’impôt économisés.
Le résultat s’inverse avec une voiture plus chère ou un kilométrage plus élevé : c’est le calcul de bascule présenté plus haut.
Plafond d’amortissement d’une voiture : les montants par niveau de CO₂
Aux frais réels, tu ne déduis pas le prix d’achat en une fois : tu l’amortis sur plusieurs années, et seulement si la voiture est inscrite à ton registre des immobilisations. Pour une voiture de tourisme, la base amortissable est plafonnée selon les émissions de CO₂. Le prix retenu est le prix TTC, puisque tu ne récupères pas la TVA.
| Émissions de CO₂ | Base amortissable maximale | En pratique |
|---|---|---|
| Moins de 20 g/km | 30 000 € | Électrique. La batterie facturée à part n’entre pas dans le plafond. |
| De 20 à moins de 50 g/km | 20 300 € | Hybride rechargeable. |
| De 50 à 160 g/km | 18 300 € | La plupart des thermiques et hybrides simples. |
| Plus de 160 g/km | 9 900 € | Gros moteurs thermiques. |
Montants inchangés par les lois de finances 2025 et 2026. Source : article 39, 4 du Code général des impôts, applicable aux BNC ; commentaires BOFiP.
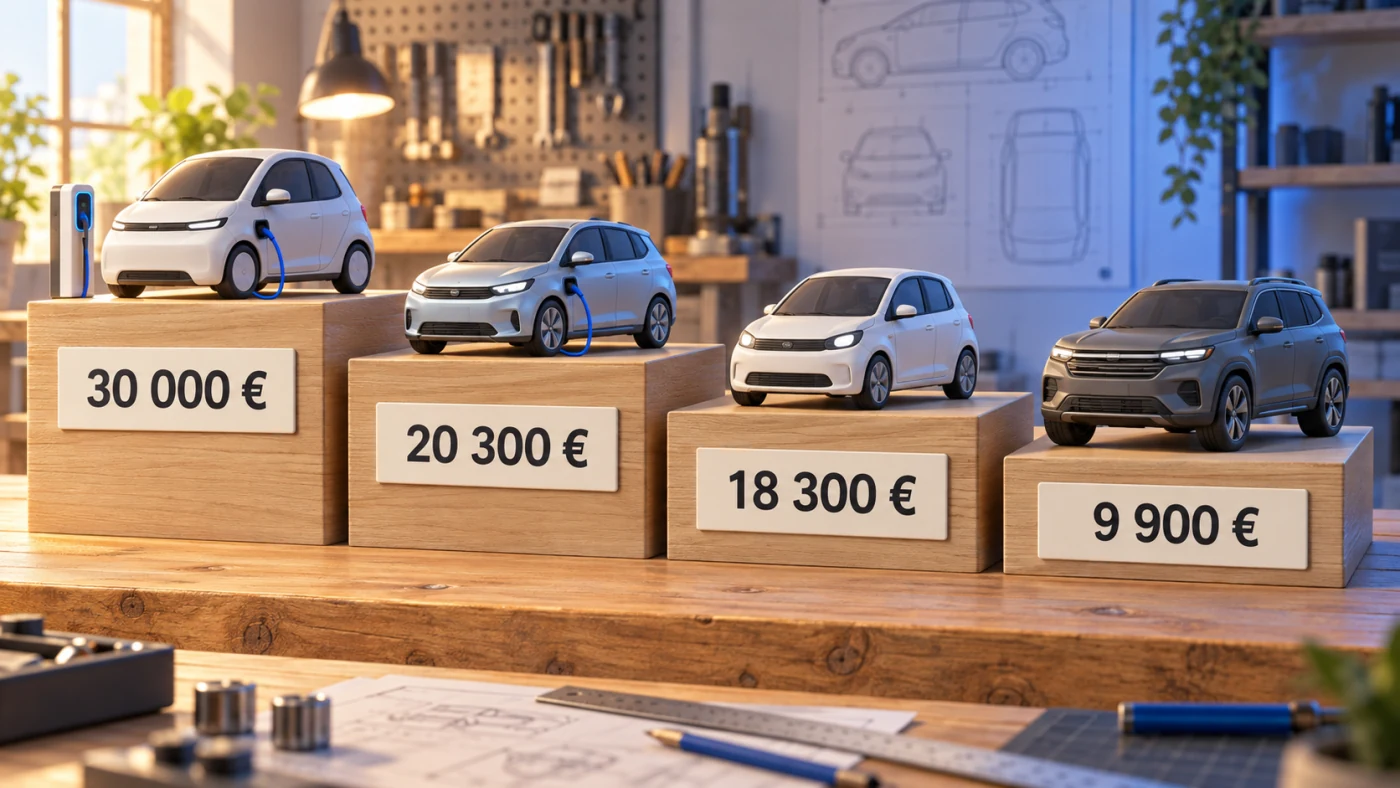
Exemple fictif : une voiture à 28 000 € TTC, 120 g de CO₂, amortie sur cinq ans et utilisée à 75 % pour ton activité. Sans plafond, l’annuité serait de 5 600 €. Avec le plafond de 18 300 €, elle tombe à 3 660 €, dont 75 % sont déductibles : 2 745 € par an. Payer la voiture à crédit ou l’utiliser à 100 % pour le travail ne supprime pas ce plafond. Il ne vise que les véhicules de tourisme : un utilitaire n’y est pas soumis, mais il correspond rarement à l’usage d’un kiné.
Leasing (LLD, LOA) : les loyers sont-ils déductibles ?
Oui, aux frais réels, pour la part professionnelle. Mais le même plafond s’applique : si la voiture louée vaut plus que le plafond de sa catégorie, une part de chaque loyer n’est pas déductible. Elle correspond à l’amortissement que pratique le loueur sur la fraction du prix qui dépasse le plafond. Tu n’as pas à l’estimer : le loueur doit l’indiquer dans le contrat. Demande ce montant annuel avant de signer et transmets-le à ton expert-comptable. Le dépôt de garantie, lui, n’est pas une charge.
En fin de contrat, une LLD se termine par la restitution du véhicule. En LOA, tu peux lever l’option d’achat : la voiture devient la tienne, et la question du patrimoine personnel ou professionnel se pose comme pour un achat classique.
Peut-on utiliser le barème kilométrique avec une voiture en LLD ou en LOA ? Oui, à une condition : renoncer à déduire les loyers. C’est l’un ou l’autre, jamais les deux. Le calcul de bascule te dit lequel choisir. BOFiP, véhicules pris en location.
Patrimoine personnel ou patrimoine professionnel ?
En entreprise individuelle, tu choisis de garder ta voiture dans ton patrimoine personnel, à ton nom, ou de l’inscrire à ton registre des immobilisations : elle entre alors dans ton patrimoine professionnel. Ce choix change ce que tu peux déduire, et ce qui se passe à la revente.
| Patrimoine personnel (voiture à ton nom) | Patrimoine professionnel (inscrite au registre) | |
|---|---|---|
| Barème kilométrique | Possible. | Possible. |
| Frais réels | Uniquement les frais d’utilisation : carburant, entretien courant. | Frais d’utilisation, amortissement plafonné, intérêts d’emprunt, grosses réparations. |
| À la revente | Pas de plus-value professionnelle. | Plus-value ou moins-value professionnelle, calculée comme si tu avais amorti sans plafond. |
L’inscription au registre se justifie pour un véhicule que tu gardes longtemps et que tu déduis aux frais réels. Si tu le revends vite, les amortissements déjà pratiqués réduisent sa valeur comptable et font apparaître une plus-value imposable. Une exonération existe après cinq ans d’activité lorsque tes recettes ne dépassent pas 90 000 € (article 151 septies du CGI) : fais vérifier ta situation avant de vendre.
Pour une voiture personnelle que tu possèdes déjà, il n’y a pas de vente à toi-même à organiser : vois avec ton comptable si elle reste dans ton patrimoine privé ou si elle entre au registre.
Préparer les justificatifs sans reconstruire l’année de mémoire
Tiens un relevé régulier : date, trajet, motif professionnel et kilomètres. Rapproche-le du kilométrage total du véhicule pour expliquer l’usage mixte. Barème ou frais réels, c’est ce relevé qui justifie ta part professionnelle : un pourcentage très élevé que tu ne peux pas documenter est la première chose qu’un contrôle remet en cause. Évite d’y inscrire des informations médicales.
Pour le trajet entre ton domicile et ton cabinet, les frais des 40 premiers kilomètres sont toujours admis ; au-delà, il faut pouvoir justifier l’éloignement. BOFiP, trajets domicile-lieu de travail.
Les questions à régler avant de signer
Et si je suis en micro-BNC ?
L’abattement forfaitaire de 34 % représente toutes tes charges : tu n’ajoutes ni loyers, ni carburant, ni barème kilométrique. Tu peux toujours comparer les financements, mais l’argument « je déduis mes mensualités » ne vaut pas pour toi. Le régime s’applique jusqu’à 83 600 € de recettes pour les années 2026 à 2028. Principe de la déduction forfaitaire.
Peut-on défiscaliser une voiture en profession libérale ?
Il n’existe pas d’avantage fiscal réservé au leasing ou à l’achat : dans les deux cas, tu déduis le coût professionnel de ton véhicule, dans les limites vues plus haut : part professionnelle justifiée, plafond d’amortissement, part de loyer non déductible. Tu ne « récupères » pas le prix de la voiture : une charge de 5 000 € réduit ton bénéfice de 5 000 €, pas ton impôt de 5 000 €. Acheter plus cher pour déduire davantage reste une dépense supplémentaire.
Crédit auto : les intérêts sont-ils déductibles ?
Seulement si la voiture est inscrite à ton registre des immobilisations, et pour la part professionnelle. Pour une voiture gardée à ton nom, le BOFiP est explicite : les intérêts ne sont pas déductibles, y compris au barème. BOFiP, frais financiers.
Dois-je comparer les prix HT ou TTC ?
En TTC. Tes soins sont exonérés de TVA et la TVA sur une voiture de tourisme n’est de toute façon pas récupérable. Un loyer affiché hors taxes dans une offre « pro » n’est pas ton coût. Exonération des soins.
Les remises « profession libérale » changent-elles le calcul ?
Ce sont des offres commerciales des constructeurs et des loueurs, pas un dispositif fiscal. Elles se comparent comme n’importe quelle remise : sur le prix TTC final, à durée, kilométrage et services identiques.
Les taxes annuelles sur les véhicules concernent-elles tous les kinés ?
Non. Les entreprises individuelles sont exonérées des taxes annuelles sur les émissions de CO₂ et de polluants atmosphériques, qui ont remplacé la TVS. Une société relève d’une analyse différente. Champ des taxes sur les véhicules de tourisme.
Les six lignes à demander sur chaque devis
- Le départPrix comptant, apport, premier loyer et dépôt éventuel, séparément.
- Les échéancesNombre et montant des mensualités, intérêts et frais compris.
- Le kilométrageForfait total, tarif du dépassement et possibilités d’ajustement.
- Les servicesEntretien, pneus, assistance et assurance : inclus ou en supplément.
- La sortieRestitution, usure acceptée, rupture anticipée ou prix de l’option d’achat.
- La fiscalitéRégime envisagé, part professionnelle et limites de déduction à valider.
Compare deux ou trois propositions avec cette grille, puis fais vérifier la simulation fiscale sur tes chiffres. Tu pourras choisir en connaissant à la fois le budget à sortir et les engagements que tu prends.
Aller plus loin que la voiture
Comprendre ta fiscalité de kiné libéral.
La voiture n’est qu’un des postes où le choix du régime et de la méthode change ton revenu. Libéral-XP reprend l’ensemble : charges, cotisations, impôt et arbitrages, avec les outils de calcul.
Découvrir Libéral-XPFormation payante, ouverte par sessions. Tu peux t’inscrire sur la liste d’attente.Sources et mise à jour
Article révisé le . Les règles fiscales ont été relues à cette date sur les sources ci-dessous ; elles valent pour un kiné en entreprise individuelle à la déclaration contrôlée. Les exemples chiffrés sont fictifs. Les recommandations par situation sont mes repères de formateur, pas un conseil fiscal personnalisé : la simulation finale dépend de tes chiffres et de ton contrat.
- Code général des impôts, article 39, 4 : plafonds d’amortissement et part de loyer non déductible.
- BOFiP : frais de véhicule en BNC, amortissement des véhicules de tourisme, trajets domicile-lieu de travail.
- DGFiP, barème kilométrique, dépliant de mars 2026 pour les revenus 2025.
- Service Public : LOA et LLD, taxes annuelles sur les véhicules, malus CO₂, prime à l’achat d’un véhicule électrique.
- ameli.fr : indemnités de déplacement conventionnelles.
- Formation Libéral-XP, chapitre « Loyer et véhicule ».